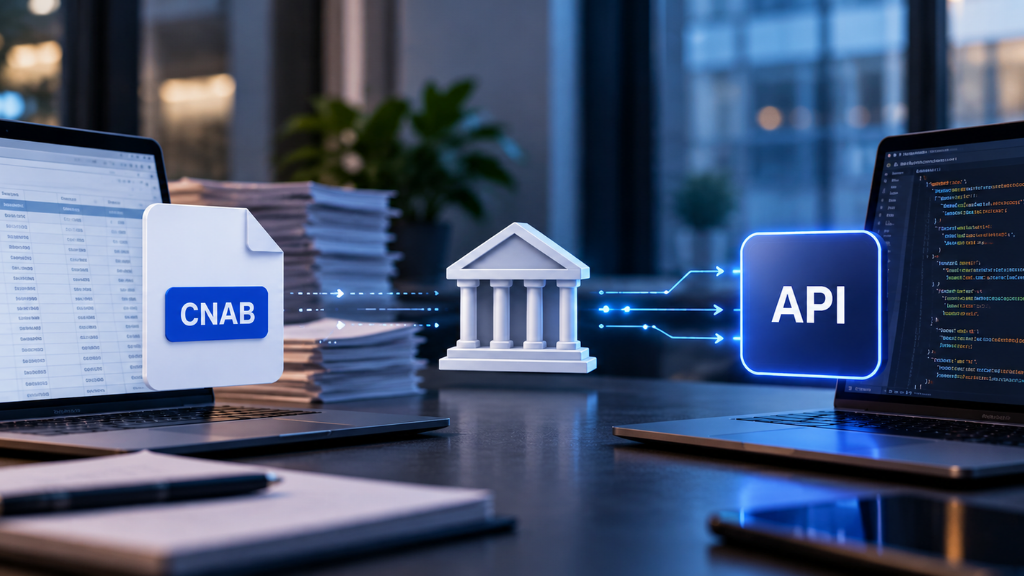
A dúvida entre CNAB ou API aparece toda vez que uma operação de recebíveis precisa trocar de banco, aumentar volume ou reduzir o tempo de conciliação. Os dois modelos resolvem o mesmo problema: enviar títulos para o banco e receber de volta a informação do que foi pago, cancelado ou protestado.
O que muda é o ritmo, o formato e o trabalho que cada um exige da equipe. Abaixo, o que considerar antes de decidir.


O que muda na prática entre CNAB e API
O CNAB é um padrão de arquivo texto criado pela Febraban. Você gera um arquivo com os títulos, envia ao banco e recebe outro arquivo com o resultado. Tudo em lote, em horários definidos.
A API funciona por chamada direta: o sistema conversa com o banco título a título, na hora. A resposta vem em segundos, sem precisar subir arquivos remessa ou esperar o o dia seguinte.
Como funciona o arquivo de remessa e retorno
No fluxo clássico, o arquivo de remessa e retorno segue uma estrutura posicional rígida, com layouts 240 ou 400 posições. Cada banco publica a sua versão, com campos próprios.
Isso significa que trocar de instituição costuma exigir ajuste de layout, teste de homologação e período de convivência entre os dois formatos.
Como funciona a comunicação via API
Na integração via api bancária, o sistema envia os dados do boleto e recebe de volta o código de barras, a linha digitável e o status. Consultas, baixas e alterações seguem o mesmo caminho.
A autenticação normalmente usa certificado digital e tokens com validade curta, o que exige monitoramento constante da conexão.
Quando o CNAB ainda resolve bem
A questão da cobertura: nem todo banco expõe API para todos os produtos. Cobrança registrada costuma estar disponível, mas débito automático, protesto e alguns convênios específicos seguem só por arquivo. Se você quiser aprofundar essa comparação, vale a leitura de CNAB ainda faz sentido?.
Volume alto de títulos e processamento em lote
Emissões recorrentes, como carteiras de FIDC com liquidações concentradas em datas fixas, funcionam bem em lote. O arquivo sai à noite, o retorno chega pela manhã e a conciliação acontece em bloco.
Bancos e convênios que não oferecem API para todos os produtos
Em operações com cinco, seis ou mais bancos, é comum que parte deles ainda não tenha API madura. Nesse caso, abandonar o CNAB não é uma escolha, é uma impossibilidade prática.
Quando a API faz diferença na cobrança
A vantagem clara da API é o tempo. Quando o cliente paga às 14h e você precisa liberar um novo limite de crédito às 15h, esperar o retorno do dia seguinte trava a operação.
Para quem trabalha com antecipação, cessão e recompra, essa diferença de horas muda a decisão de risco. A informação de liquidação chega antes de o dia fechar.
Baixa e conciliação em tempo real
Com API, a baixa acontece no momento do crédito. Isso reduz cobranças indevidas de títulos já pagos, um dos problemas mais comuns em carteiras grandes que dependem só de arquivo.
Pix, consultas e correções sem esperar o próximo ciclo
Pix cobrança nasceu em API e praticamente não existe em CNAB. Prorrogar vencimento, alterar valor ou consultar status também ficam mais simples, sem gerar arquivo novo.
Critérios para decidir no seu caso
Não existe resposta universal. A escolha depende de quatro variáveis que você consegue medir hoje, com os dados da sua própria carteira. Antes de pedir orçamento de integração, levante esses números.
A pergunta certa não é qual tecnologia é melhor, mas quanto custa cada hora de atraso na sua conciliação e quanto você gasta para manter cada conexão de pé.
Volume diário e janela de conciliação
Comece contando quantos títulos entram e quantos liquidam por dia. Depois, meça quanto tempo passa entre o pagamento e o registro na sua base.
Se essa janela não atrapalha nenhuma decisão de crédito ou repasse, o CNAB dá conta. Se atrapalha, cada hora economizada tem valor direto no caixa.
Número de bancos na operação
Com dois ou três bancos, manter integrações separadas é viável. Com oito, o custo de manutenção explode: cada API tem autenticação própria, limites de requisição e mudanças de versão.
É aqui que a integração bancária para cobrança precisa ser tratada como camada única dentro do sistema, e não como projeto isolado por instituição.
Equipe técnica e custo de manutenção
API exige monitoramento ativo, tratamento de erro, reprocessamento de falhas e atualização de certificados. Sem alguém responsável por isso, a conexão cai e ninguém percebe até o cliente reclamar.
Arquivo quebra menos, mas falha em silêncio: um retorno que não foi importado só aparece no fechamento. Os dois modelos pedem rotina de verificação.
Checklist rápido antes de fechar a escolha
-
Quantos títulos por dia e por banco?
-
Qual o atraso médio entre pagamento e baixa hoje?
-
Quais produtos bancários você usa e quais têm API disponível?
-
Quem monitora a integração quando ela falha às 23h?
-
O sistema atual consegue operar os dois formatos ao mesmo tempo?
Por que a maioria das operações trabalha com os dois modelos
Na prática, quase ninguém migra tudo de uma vez. O caminho comum é usar API nos bancos principais, onde o tempo real importa, e manter CNAB no restante.
O risco desse arranjo é a equipe lidar com dois mundos de informação, com formatos e horários diferentes. É o que acontece quando a integração é feita fora do sistema de gestão.
Convivência entre lote e tempo real dentro do mesmo fluxo
O ideal é que a origem do dado seja invisível para quem opera. O analista consulta um título e vê o status atual, sem precisar saber se veio de arquivo ou de chamada direta.
O papel do ERP na padronização dos retornos
Um ERP Financeiro preparado para recebíveis normaliza os dois retornos em um único modelo de dados. Isso sustenta a automação de cobrança bancária sem duplicar regras de negócio.
Como a WBA trata as integrações bancárias
O ERP para gestão de recebíveis da WBA opera CNAB e API no mesmo ambiente, com integrações com bancos e bureaus já disponíveis. O cadastro, a cobrança, a contabilidade e a gestão jurídica compartilham a mesma base.
Com rastreabilidade ponta a ponta e painéis de acompanhamento, a decisão entre os dois formatos deixa de ser técnica e passa a ser operacional, o que sustenta uma gestão de recebíveis eficiente mesmo com vários bancos na carteira. Fale com a equipe da WBA para avaliar quais conexões fazem sentido na sua operação.